이 기사는
2026년 10월 27일 16:32 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 권영지 기자]
삼익제약(014950)이 처방 영업을 외부에 맡기는 대가로 매출의 절반 이상을 판매수수료로 쓰고 있다. 매출이 늘어도 비용 부담에 영업이익은 크게 줄어든 가운데 기등재 제네릭 약가인하까지 앞두고 있어 수익성 방어에 비상이 걸렸다. 회사가 제시한 2030년 매출 1300억원 목표도 수수료 구조를 개선하지 않고는 달성이 쉽지 않을 전망이다.
매출 절반이 판매수수료…국감서 CSO 판촉비 ‘도마’
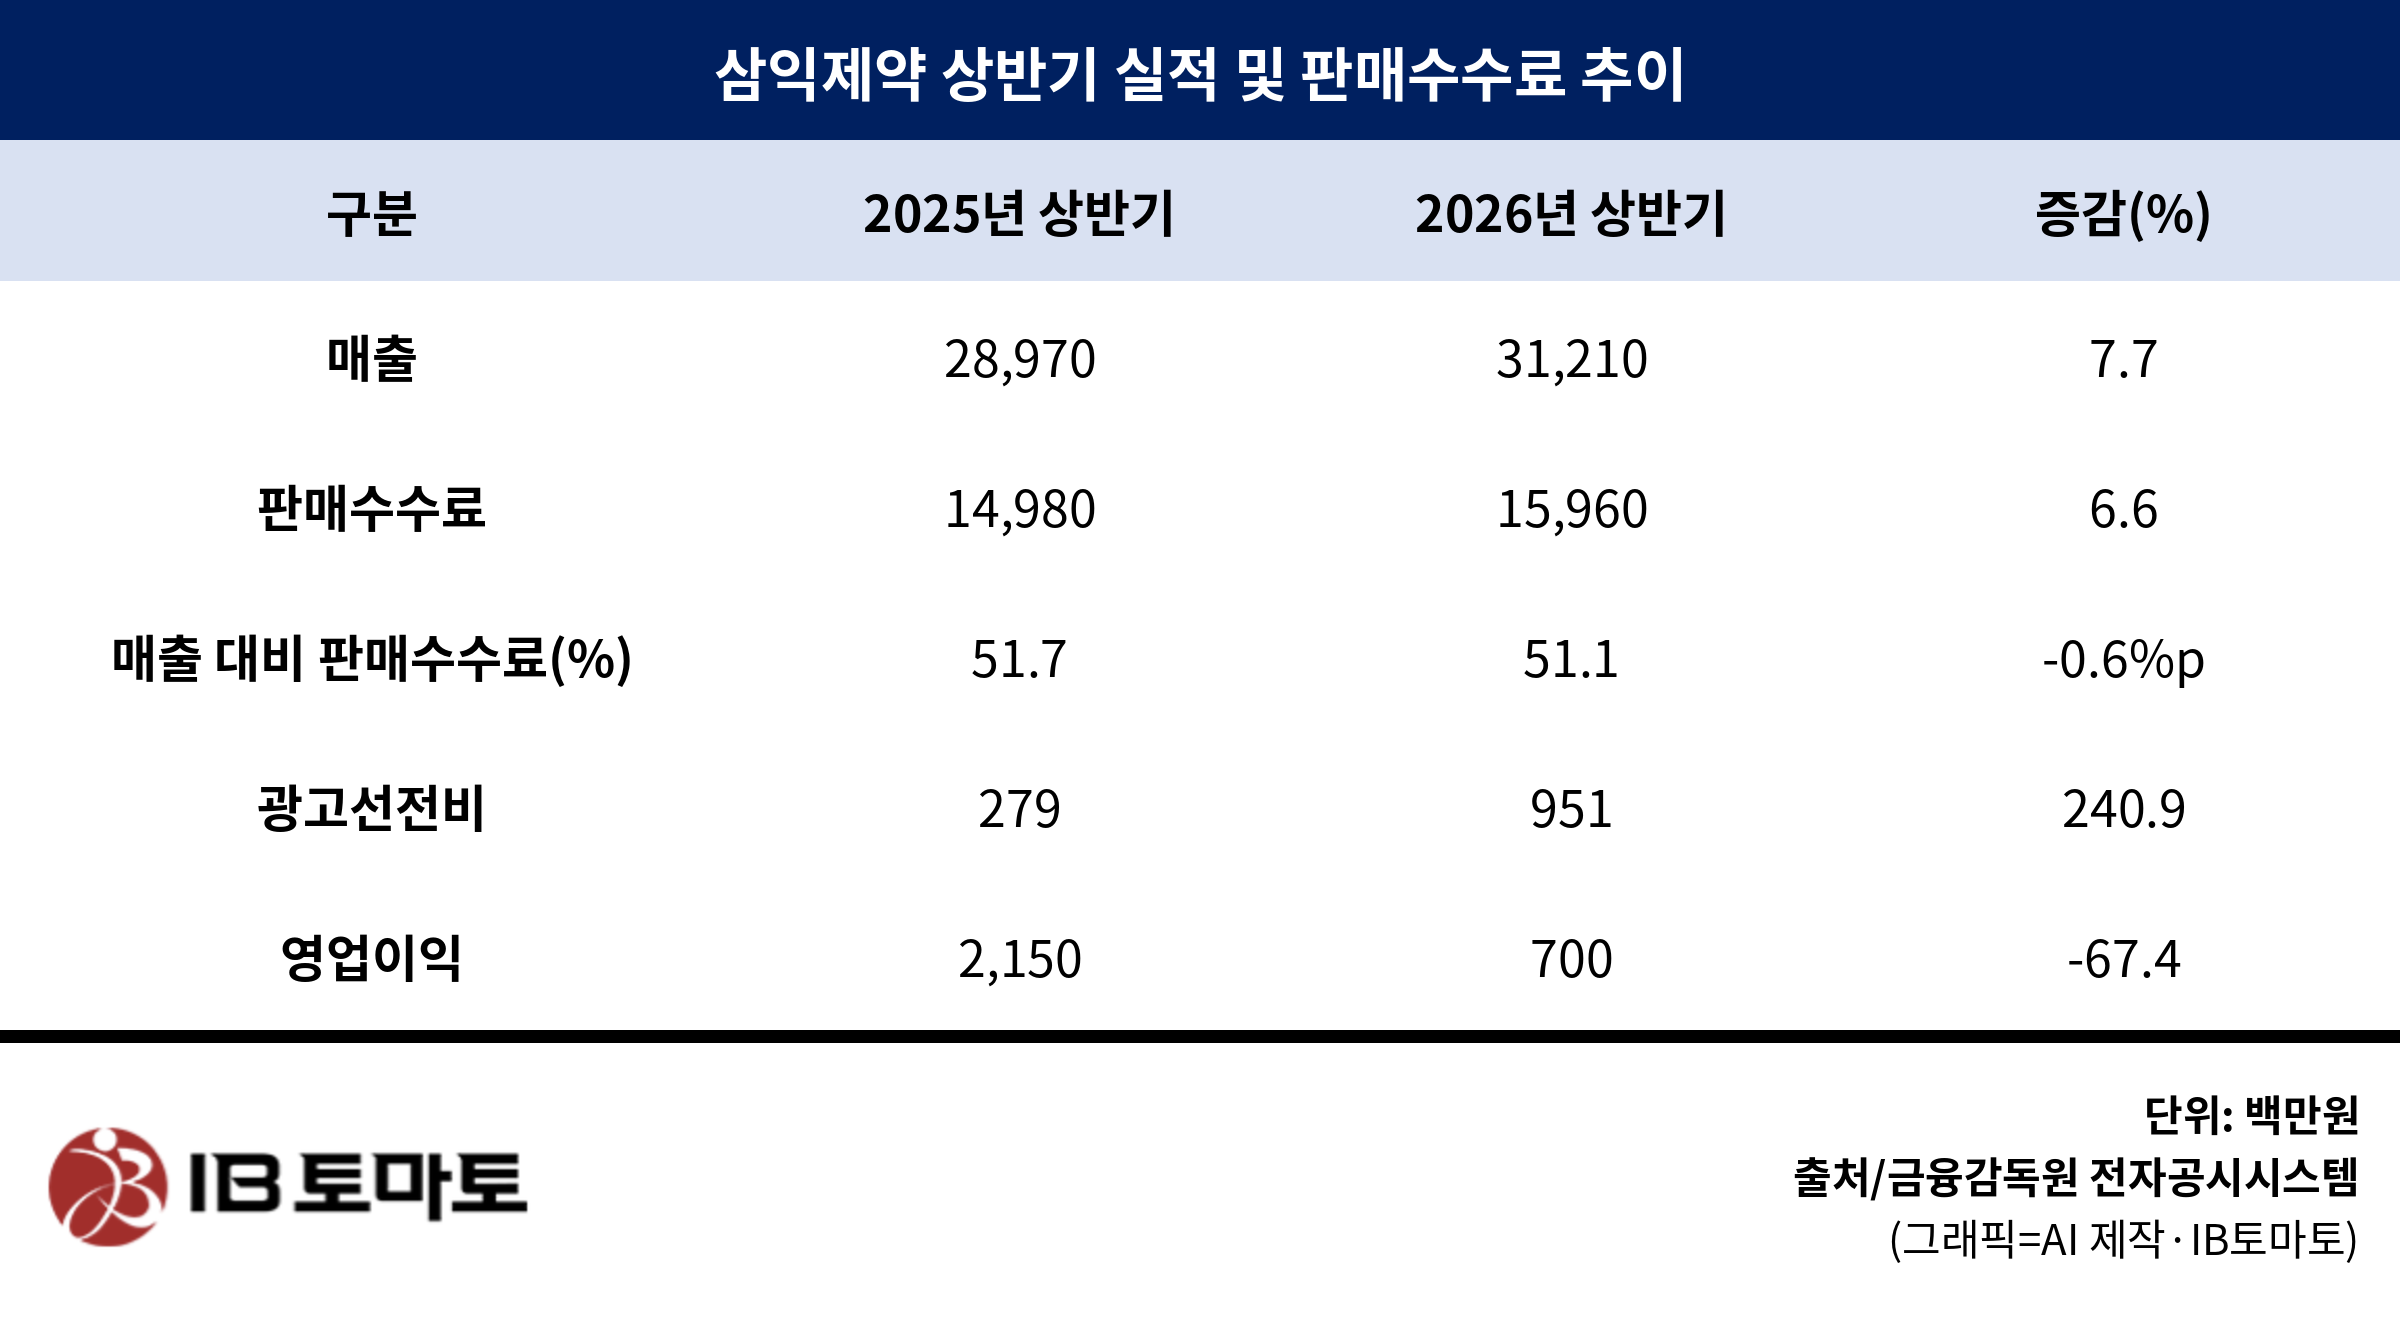
27일 금융감독원 전자공시시스템에 따르면 삼익제약의 올해 상반기 연결 기준 판매수수료는 159억 6000만원으로 매출(312억 1000만원)의 51.1%를 차지했다. 판매수수료는 전년 동기(149억 8000만원) 대비 6.6%(9억 8000만원) 늘었다.
같은 기간 매출은 7.7%(22억 4000만원) 증가했다. 이 중 43.8%를 수수료가 가져간 셈이다. 매출 대비 판매수수료 비중 또한 전년 동기(51.7%)에 이어 50%대를 유지하고 있다.
해당 구조는 영업 방식에서 비롯됐다. 삼익제약 영업본부는 직접 판매 활동을 하지 않고 부산·대구·광주 등에 부장급 인력을 두고 지방 CSO 업체 관리만 맡고 있다. 처방 영업을 사실상 외부에 맡긴 것이다.
회사는 반기보고서에서 "영업조직의 우수인력 확보와 관리 등에 어려움과 운영에 따른 인건비 및 부대비용의 증가로 이를 극복하고자 영업대행을 활용하고 있다"고 설명했다. 의약품 유통 역시 회사에서 자회사 팜베이를 거쳐 도매상과 병·의원, 약국으로 이어지는 구조다.
판촉비용 부담은 함께 커졌다. 올해 상반기 광고선전비는 9억 5109만원으로 전년 동기(2억 7897만원)보다 240.9%(6억 7212만원) 급증했다. 광고비 증가 등의 영향으로 상반기 영업이익은 7억원으로 전년 동기(21억 5000만원) 대비 67.4%(14억 5000만원) 줄었다.
제약업계의 과도한 CSO 수수료는 최근 국정감사에서 집중적으로 지적 받은 바 있다. 국회 보건복지위원회 소속 남인순 더불어민주당 의원이 보건복지부로부터 제출받은 위탁계약 사례를 분석한 결과, 수수료율이 확인된 446개 품목의 평균 판촉수수료율은 42.9%였다.
수수료율 50% 이상 품목은 140개(31.4%)였다. 동일 제네릭이 120여개 유통되는 클로피도그렐 75mg 정제에서는 60% 계약 또한 확인됐다. 복지부 실태조사에서는 신고된 CSO 2만14개 가운데 개인사업자가 1만 5836개(79%)였고, 1인 개인사업자로 추정되는 곳도 8182개에 달했다.
두 수치를 단순 비교하기는 어렵다. 국감 자료는 품목별 계약 수수료율이고 삼익제약 수치는 판매수수료 총액을 전체 매출로 나눈 값이어서 분모가 달라서다. 다만, 수수료가 거의 붙지 않는 위탁생산(CMO) 매출(33억 5000만원)을 제외하면 비중은 57% 안팎까지 높아질 수 있다.
약가인하 '이중고'…매출 1300억 목표 실현 가능성 '의문'
보건복지위 국감에서 남 의원은 위탁계약 표준화와 상시 관리체계 구축을 촉구했다. 위탁계약 표준화 등 관리가 강화되면 매출 절반을 CSO에 기대는 삼익제약의 영업구조는 직접적인 영향을 받을 수밖에 없다.
내년 기등재 제네릭 약가 산정률이 53.55%에서 45%로 낮아지는 것 역시 부담이다. 주력인 순환기·당뇨병 치료제 매출(183억 4000만원)에 약 16% 인하가 적용된다고 가정하면 영업이익은 12억~29억원 줄어 올해 상반기 영업이익을 웃돈다. 실제 영향은 인하 대상 품목과 품목별 현재 약가, 자체 생물학적 동등성 시험 요건 충족 여부에 따라 달라질 수 있지만 적자 전환 가능성을 배제하기 어려운 상황이다.
한편 회사가 지난 5월 기업가치 제고 계획에서 제시한 목표 달성도 쉽지 않아 보인다. 기존 목표대로 2030년 매출 1300억원, 영업이익 110억원을 달성하려면 지난해(600억원) 이후 연평균 16.7% 성장해야 한다.
최근 성장률(7%대)이 이어지면 2030년 매출은 약 870억원에 그친다. 지난해 합병 증권신고서에서 제시한 2029년 목표(매출 797억원, 영업이익 62억원)와 비교해도 1년여 만에 목표치를 크게 높여 잡은 셈이다. 목표 영업이익률(8.5%)도 올해 상반기(2.2%)와 격차가 크다.
성장동력으로 내세운 CMO 매출은 지난해 68억 2000만원으로 전년(80억 2000만원) 대비 14.9%(12억원) 줄었다. 올해 상반기 매출 비중 또한 10.7%로 지난해(11.4%)보다 0.7%p 낮아졌다. 장기지속형 주사제는 아직 임상 진입 전 단계다. 수수료 구조개선 없이는 외형 확대가 이익으로 이어지기 어렵다는 지적이 나오는 이유다.
이에 <IB토마토>는 CSO 수수료 개선 방안과 2030년 실적 목표 달성을 위한 수익성 개선 전략 등에 대해 질의하고자 했지만 연락이 닿지 않았다.
권영지 기자 0zz@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지